Domain buch-doch-einfach.de kaufen?
Wir ziehen mit dem Projekt
buch-doch-einfach.de um.
Sind Sie am Kauf der Domain
buch-doch-einfach.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buch-doch-einfach.de kaufen?
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **

Ähnliche Suchbegriffe für Dispo
Top-Angebote
Produkte zum Begriff Dispo:


-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **


Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dispo:
-
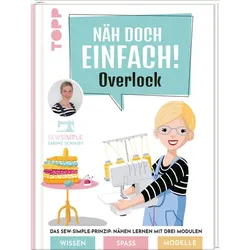
Buch "Näh doch einfach Overlock"Näh doch einfach Overlock. Mit dem Erfolgskonzept aus den drei Modulen Wissen, Spaß, Modelle wird das Nähen mit der Overlock ganz einfach. Die alphabetische Struktur ermöglicht es, schnell Antworten auf alle Fragen rund um die Overlock zu finden. In lockerer und leicht verständlicher Sprache vermittelt die erfahrene Bloggerin und Autorin ihr über viele Jahre erworbenes Nähwissen. Unterhaltsame Beiträge bringen Abwechslung und Spaß und Modelle zum Nacharbeiten mit Anleitungsvideos laden dazu ein, das erworbene Wissen gleich anzuwenden. Buch mit 192 Seiten. Größe: 19,5 x 25 cm.Verlag: frechverlag, Autorin: Sabine Schmidt24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Tchibo - Buch »Näh doch einfach«"Von A-Z zum Näherfolg – das Simple-Sew-Prinzip","Mit den 3 Modulen Wissen, Spaß und Modelle einfach und unterhaltsame Nähen lernen","Exklusive Sonderausgabe des SPIEGEL Bestsellers von Autorin und Bloggerin Sabine Schmidt","Hardcover mit 160 Seiten","Inkl. Schnittbogen"12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank den Dispo einfach kündigen?
Kann die Bank den Dispo einfach kündigen? Ja, die Bank hat das Recht, den Dispositionskredit (Dispo) zu kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise wenn regelmäßige Geldeingänge fehlen oder der Kunde den Dispo über einen längeren Zeitraum stark überzieht. Die Kündigung des Dispos muss jedoch schriftlich erfolgen und eine angemessene Frist zur Rückzahlung des offenen Betrags gewähren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. **
-
Kann die Bank einen Dispo einfach kündigen?
Kann die Bank einen Dispo einfach kündigen? Ja, grundsätzlich kann eine Bank den Dispokredit kündigen, wenn der Kunde die vereinbarten Bedingungen nicht einhält, beispielsweise durch nicht rechtzeitige Rückzahlung oder Überschreitung des vereinbarten Kreditrahmens. Die Bank muss jedoch eine angemessene Frist für die Rückzahlung setzen und den Kunden über die Kündigung schriftlich informieren. Es ist ratsam, bei finanziellen Schwierigkeiten frühzeitig das Gespräch mit der Bank zu suchen, um gemeinsam Lösungen zu finden und eine Kündigung des Dispos zu vermeiden. In einigen Fällen kann auch eine außergerichtliche Einigung getroffen werden, um die Kündigung des Dispokredits abzuwenden. **
-
Kann die Bank den Dispo einfach kürzen?
Kann die Bank den Dispo einfach kürzen? Ja, die Bank kann den Dispositionskredit (Dispo) jederzeit kürzen, wenn sie dies für notwendig erachtet. Dies kann beispielsweise geschehen, wenn sich die finanzielle Situation des Kunden verschlechtert oder wenn die Bank Risiken im Zusammenhang mit dem gewährten Kredit sieht. Es ist wichtig, dass Kunden regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls mit der Bank kommunizieren, um unangenehme Überraschungen zu vermeiden. Kunden haben jedoch auch das Recht, gegen eine Kürzung des Dispos Einspruch einzulegen und eine Begründung von der Bank zu verlangen. **
-
Warum Dispo gekündigt?
Warum wurde der Dispositionskredit gekündigt? Gibt es Probleme mit der Rückzahlung oder hat sich die finanzielle Situation des Kunden verschlechtert? Wurde der Kreditrahmen überschritten oder gab es andere Gründe für die Kündigung? Wurde der Kunde über die Kündigung informiert und gibt es Möglichkeiten, die Situation zu klären oder den Dispositionskredit wieder zu aktivieren? Es wäre wichtig, die genauen Gründe für die Kündigung zu klären, um eine Lösung zu finden. **
Ähnliche Suchbegriffe für Dispo
-
Buch "Näh doch einfach! Meine Lieblingshosen nähen"Näh doch einfach! Meine Lieblingshosen nähen. Die Spiegel-Bestseller-Autorin hat einfach zu nähende und toll zu kombininerende Hosen für jeden Typ und jede Gelegenheit in den Größen 32-60 entwickelt - wie unglaublich bequeme und ausgehtaugliche Jogginghose, Jerseyleggins, schmale Business-Hose, lässige Latzhose, Culotte mit weitem Bein und Paperbag-Taillenbund, lässig weite O-Shape-Hose mit Wickelverschluss. Mit bebilderten Anleitungen, Videos zu jedem Modell und Schnittmuster in Originalgröße. Buch mit 112 Seiten. Größe: 21,5 x 28 cm.Verlag: frechverlag, Autorin: Sabine Schmidt (von SEWsimple)24,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Sabine: Näh doch einfach!Näh doch einfach! , Von A-Z zum Näherfolg. Das Sew-Simple-Prinzip: Nähen lernen mit drei Modulen. Wissen, Spaß, Modelle , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20210909, Produktform: Leinen, Autoren: Schmidt, Sabine, Seitenzahl/Blattzahl: 192, Keyword: Anfänger; sewsimple.de; Nähen Anfänger, Fachschema: Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Stricken und Häkeln, Interesse Alter: für Frauen und/oder Mädchen~für Männer und/oder Jungen, Thema: Entdecken, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Nähen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Frech Verlag GmbH, Verlag: Frech Verlag GmbH, Verlag: Frech, Länge: 247, Breite: 196, Höhe: 21, Gewicht: 872, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: LITAUEN (LT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 271668022,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Dispo Zinsen?
Was sind Dispo Zinsen? Dispo Zinsen sind die Zinsen, die Banken von ihren Kunden verlangen, wenn diese ihr Girokonto überziehen und somit ihr Dispositionskredit in Anspruch nehmen. Diese Zinsen sind in der Regel deutlich höher als bei anderen Kreditformen, da es sich um einen kurzfristigen und flexiblen Kredit handelt. Kunden sollten daher darauf achten, ihren Dispositionskredit nicht dauerhaft zu nutzen, da die Zinsen schnell zu einer finanziellen Belastung werden können. Es empfiehlt sich, den Dispositionskredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Kann Dispo abgelehnt werden?
Kann Dispo abgelehnt werden? Ja, Banken können die Gewährung eines Dispokredits ablehnen, wenn der Kunde nicht über ausreichende Bonität verfügt. Dies kann beispielsweise der Fall sein, wenn das Einkommen des Kunden nicht ausreicht, um die Rückzahlung des Dispokredits zu gewährleisten. Auch ein negativer Schufa-Eintrag kann dazu führen, dass die Bank den Dispoantrag ablehnt. In solchen Fällen kann es sinnvoll sein, mit der Bank über alternative Finanzierungsmöglichkeiten zu sprechen oder die eigene finanzielle Situation zu verbessern, um die Chancen auf die Gewährung eines Dispokredits zu erhöhen. **
-
Wie lautet der Dispo?
Der Dispositionskredit, auch Dispo genannt, ist ein Kreditrahmen, den die Bank dem Kunden auf seinem Girokonto einräumt. Die Höhe des Dispos wird individuell festgelegt und richtet sich unter anderem nach dem monatlichen Geldeingang und der Bonität des Kunden. Der Dispo ermöglicht es dem Kunden, sein Konto kurzfristig zu überziehen und so finanzielle Engpässe zu überbrücken. **
-
Ist ein Dispo schlimm?
Ein Dispositionskredit kann in bestimmten Situationen nützlich sein, zum Beispiel um kurzfristige finanzielle Engpässe zu überbrücken. Allerdings sollte er nicht dauerhaft genutzt werden, da die Zinsen oft sehr hoch sind. Es ist wichtig, den Dispo regelmäßig zu überprüfen und ihn nur in Maßen zu nutzen, um eine Verschuldung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.